Economista-chefe do BTG Pactual, Mansueto Almeida, adverte que a ausência de um plano fiscal robusto pode levar o país a um cenário de estagnação econômica e PIB negativo em 2027. A sustentabilidade da dívida pública e a redução da incerteza são fatores determinantes para o futuro econômico brasileiro, mais do que as condições externas.
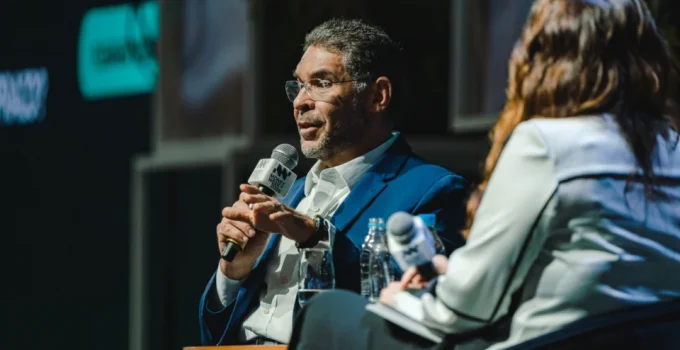
O Brasil corre o risco de registrar um crescimento econômico baixo, com possibilidade de PIB negativo em 2027, caso não haja um controle efetivo das despesas públicas. A avaliação é do economista-chefe do BTG Pactual, Mansueto Almeida, que destacou a necessidade de um “plano fiscal crível” para estabilizar a economia. Segundo ele, a definição do próximo ano será moldada mais pela capacidade interna de gerenciar a dívida pública do que por fatores externos.
Almeida explicou, durante o evento “Money Week 2026”, que os juros altos no Brasil possuem causas tanto internacionais quanto domésticas. Estudos do BTG Pactual indicam que, embora cerca de 40% da elevação dos juros reais nos últimos anos possam ser atribuídos ao comportamento das taxas nos Estados Unidos, a maior parte é decorrente de fatores internos, como a expansão contínua do gasto público e a falta de clareza sobre a estabilização da dívida. A pressão externa advém de uma economia americana aquecida e inflação acima da meta, levando o Federal Reserve a considerar novos aumentos de juros, o que pode gerar volatilidade em mercados emergentes.
Contudo, o economista ressalta que o impacto negativo para o Brasil não é inevitável. “Mesmo com o Fed mais duro, se mostrarmos que vamos controlar o crescimento do gasto público, uma coisa pode contrabalançar a outra”, afirmou. O juro real de títulos públicos de longo prazo, atualmente entre 7,5% e 8% ao ano, encarece o crédito privado, inibe investimentos e aumenta a vulnerabilidade de empresas endividadas.
Três cenários para o futuro econômico
Mansueto Almeida delineou três cenários possíveis para o Brasil em 2027. No mais favorável, governo e Congresso chegariam a um consenso para desacelerar o crescimento das despesas, permitindo ao Banco Central uma redução mais rápida dos juros. Isso, embora não impulsione o crescimento da atividade no ano, aliviaria o orçamento das famílias e prepararia o país para um ciclo de investimentos robusto a partir de 2028. Em um cenário intermediário, ocorreria um ajuste parcial, com juros entre 10% e 10,5% e um crescimento do PIB entre 1% e 2%. Já o cenário adverso combinaria o aumento contínuo de gastos com saída de capitais, desvalorização cambial, inflação mais alta e a manutenção ou elevação dos juros, com risco de aprofundamento da queda do PIB e recessão.
A recente valorização do real, que passou de cerca de R$ 6,26 no fim de 2024 para R$ 5,20 atualmente, foi atribuída por Almeida principalmente ao ambiente internacional, com investidores diversificando portfólios para fora dos Estados Unidos, estimulados pela agenda protecionista americana. Essa movimentação global também direcionou recursos para outros mercados emergentes, como evidenciado pelo desempenho de bolsas latino-americanas, e não por reformas estruturais no Brasil.
Para o agronegócio, um real mais forte não é necessariamente prejudicial, pois embora reduza a receita de exportação, pode diminuir o custo de insumos importados como fertilizantes, potencialmente contendo a inflação e a pressão sobre os juros. Quanto às tarifas impostas pelos Estados Unidos sobre produtos brasileiros, Almeida considera que o impacto no PIB agregado será limitado, mas afetará setores específicos como calçados e confecção. Ele defende a negociação diplomática como solução, evitando retaliações que poderiam agravar a disputa comercial.
Energia e infraestrutura como vetores de investimento
O avanço da inteligência artificial e dos data centers tem elevado o acesso à energia a um patamar estratégico para decisões de investimento. Nesse contexto, o Brasil se destaca por sua matriz elétrica diversificada e rede de transmissão integrada. O desafio reside em equilibrar oferta e demanda ao longo do dia, especialmente durante a noite, quando a geração é menor. A expansão do armazenamento em baterias é vista como crucial para a próxima década, à medida que a tecnologia se barateia. A infraestrutura nacional e a matriz energética limpa são vantagens competitivas, desde que acompanhadas de melhorias na infraestrutura e programas de subsídio para equipamentos, como para data centers.
Ajuste fiscal focado na desaceleração do crescimento de gastos
Almeida defende que o ajuste fiscal brasileiro deve priorizar a desaceleração do crescimento das despesas, e não cortes abruptos. Entre as medidas propostas estão a revisão de vinculações mínimas de gastos em saúde e educação, desvinculação de despesas da arrecadação, revisão da indexação de benefícios ao salário mínimo e a redução de regimes tributários especiais sem justificativa econômica. O país, com uma carga tributária de 32% do PIB, acima da média latino-americana, deve registrar um déficit nominal de 9% do PIB neste ano. “Não estamos falando de um ajuste de choque. No Brasil, o que importa é desacelerar o crescimento do gasto”, concluiu o economista.
As informações foram reunidas a partir de declarações do economista-chefe do BTG Pactual, Mansueto Almeida, durante o evento “Money Week 2026”.