Micro e pequenas empresas enfrentam decisão crucial sobre tributação de IBS e CBS até o fim do mês.
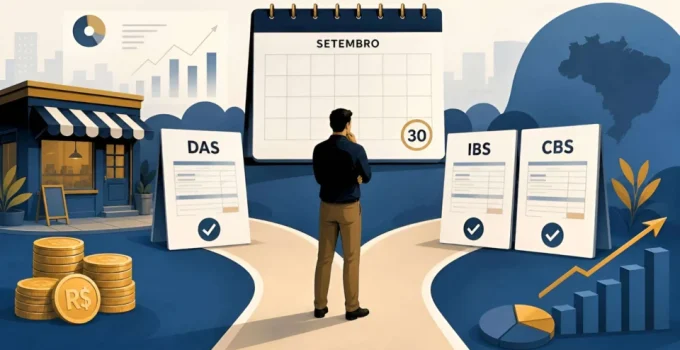
As micro e pequenas empresas enquadradas no Simples Nacional têm um prazo apertado, até 30 de setembro, para definir como farão o recolhimento de dois novos tributos criados pela reforma tributária: o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). A escolha entre manter esses impostos dentro do Documento de Arrecadação do Simples Nacional (DAS) ou recolhê-los separadamente, pelo regime regular de débitos e créditos, pode impactar diretamente os preços, as margens de lucro e a competitividade dos negócios.
A decisão estratégica deve considerar o perfil dos clientes. Empresas que comercializam predominantemente para outras pessoas jurídicas podem encontrar vantagens em optar pelo recolhimento separado, uma vez que isso facilita a transferência de créditos tributários. Em contrapartida, negócios focados no consumidor final tendem a ter menos benefícios com essa alteração, já que o consumidor não se beneficia da mesma forma dos créditos.
As informações foram reunidas a partir de dados divulgados por fontes especializadas em direito tributário e gestão financeira.
Entendendo as Opções de Recolhimento
Atualmente, os tributos do Simples Nacional são unificados no DAS. Com a reforma, as empresas do regime têm a opção de retirar o IBS e a CBS desse documento e passar a apurá-los e recolhê-los individualmente, seguindo as regras do regime geral de tributação. Impostos como o Imposto de Renda da Pessoa Jurídica (IRPJ) e a Contribuição Social sobre o Lucro Líquido (CSLL) permanecem integrados ao Simples Nacional.
A principal vantagem de optar pelo recolhimento separado reside na possibilidade de aproveitar os créditos de IBS e CBS pagos nas etapas anteriores da cadeia produtiva e comercial. Esses créditos podem ser repassados aos clientes empresariais, tornando o produto ou serviço mais competitivo. No modelo integrado ao Simples, os clientes corporativos só conseguem aproveitar créditos proporcionais à alíquota recolhida pela empresa no regime simplificado, o que geralmente resulta em um valor de crédito menor.
Créditos Tributários e o Perfil do Cliente como Determinantes
A capacidade de transferir integralmente os créditos tributários pode ser um diferencial significativo para empresas que vendem para outras empresas. Essa característica é levada em conta por compradores na escolha de seus fornecedores. Negócios inseridos em grandes cadeias produtivas industriais ou comerciais podem, portanto, se beneficiar mais da apuração separada do IBS e da CBS.
No entanto, a escolha não é universal e deve ser analisada caso a caso. Especialistas apontam que é fundamental que o empreendedor avalie o impacto de cada opção sobre seus preços, margens de lucro e posição competitiva no mercado. Para empresas cujo público principal é o consumidor final, a vantagem de transferir créditos é reduzida, pois este não se beneficia da mesma forma.
Complexidade e Custos do Regime Híbrido
A adoção do regime híbrido, com o recolhimento separado do IBS e da CBS, implica em uma maior complexidade operacional. As empresas precisarão implementar controles fiscais mais rigorosos, o que pode demandar um suporte contábil mais robusto e gerar custos adicionais de conformidade. Portanto, a decisão deve ponderar não apenas o potencial de geração de créditos, mas também os custos administrativos envolvidos.
É importante notar que o Microempreendedor Individual (MEI) está isento dessa escolha, mantendo-se no modelo de arrecadação simplificado e fixo.
Prazos e Próximas Oportunidades
A formalização da escolha deve ser feita diretamente no Portal do Simples Nacional até o dia 30 de setembro. Aqueles que não realizarem a opção dentro deste prazo permanecerão automaticamente no recolhimento unificado pelo DAS até o primeiro semestre de 2027. Uma nova oportunidade para realizar essa escolha ocorrerá em março de 2027, com efeitos válidos para o segundo semestre daquele ano. Para os contribuintes que optarem pelo modelo híbrido em setembro, o prazo para desistência ou cancelamento irrevogável da escolha se estende até 30 de novembro de 2026, desde que a regularidade fiscal esteja em dia.